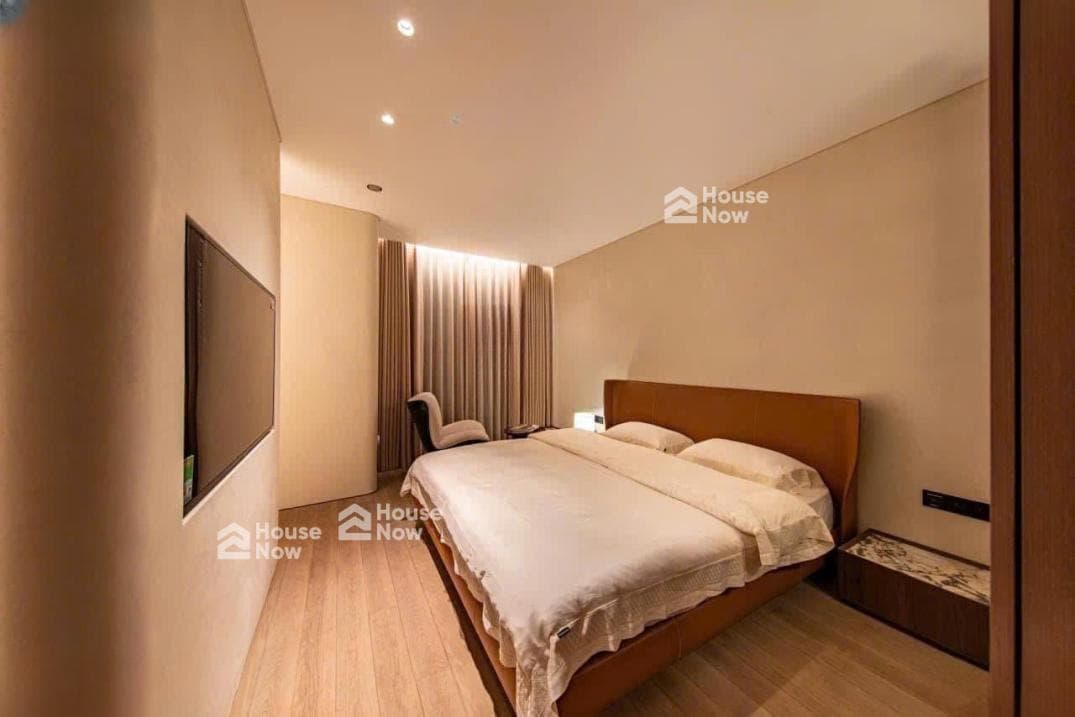

1/2
11,80 tỷ · 87 m²đăng 14/10/2026
- 135,63 tr/m²
- 2 PN
- 2
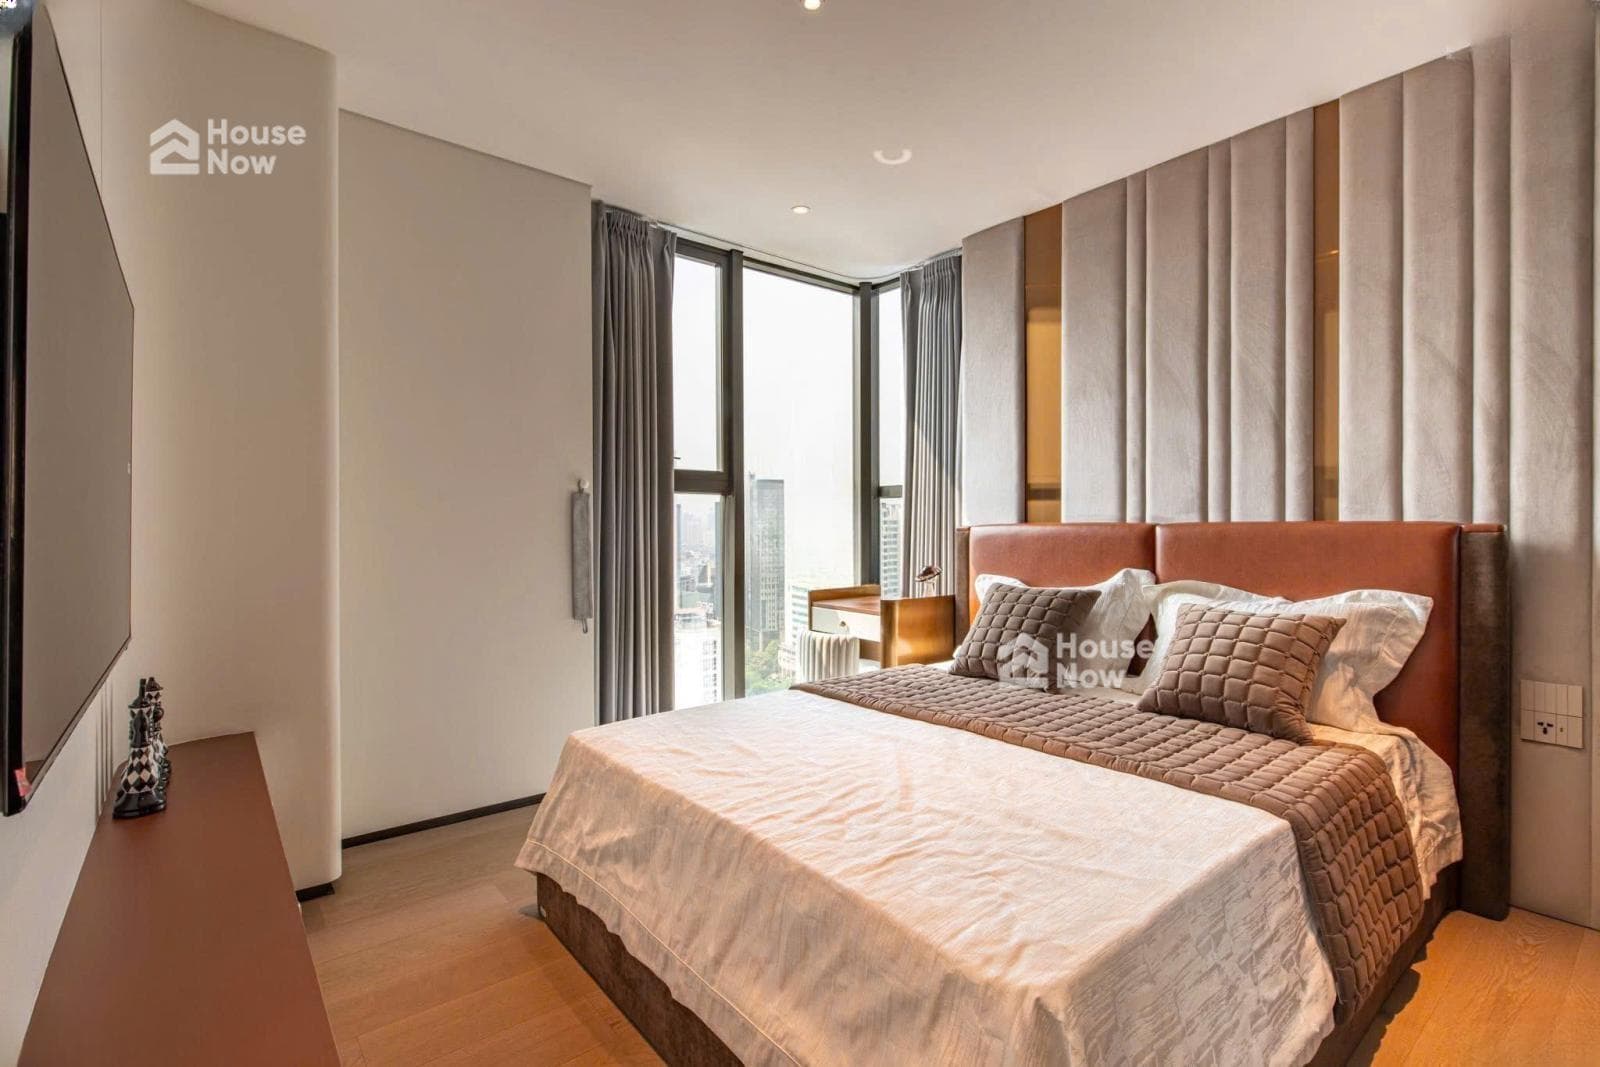
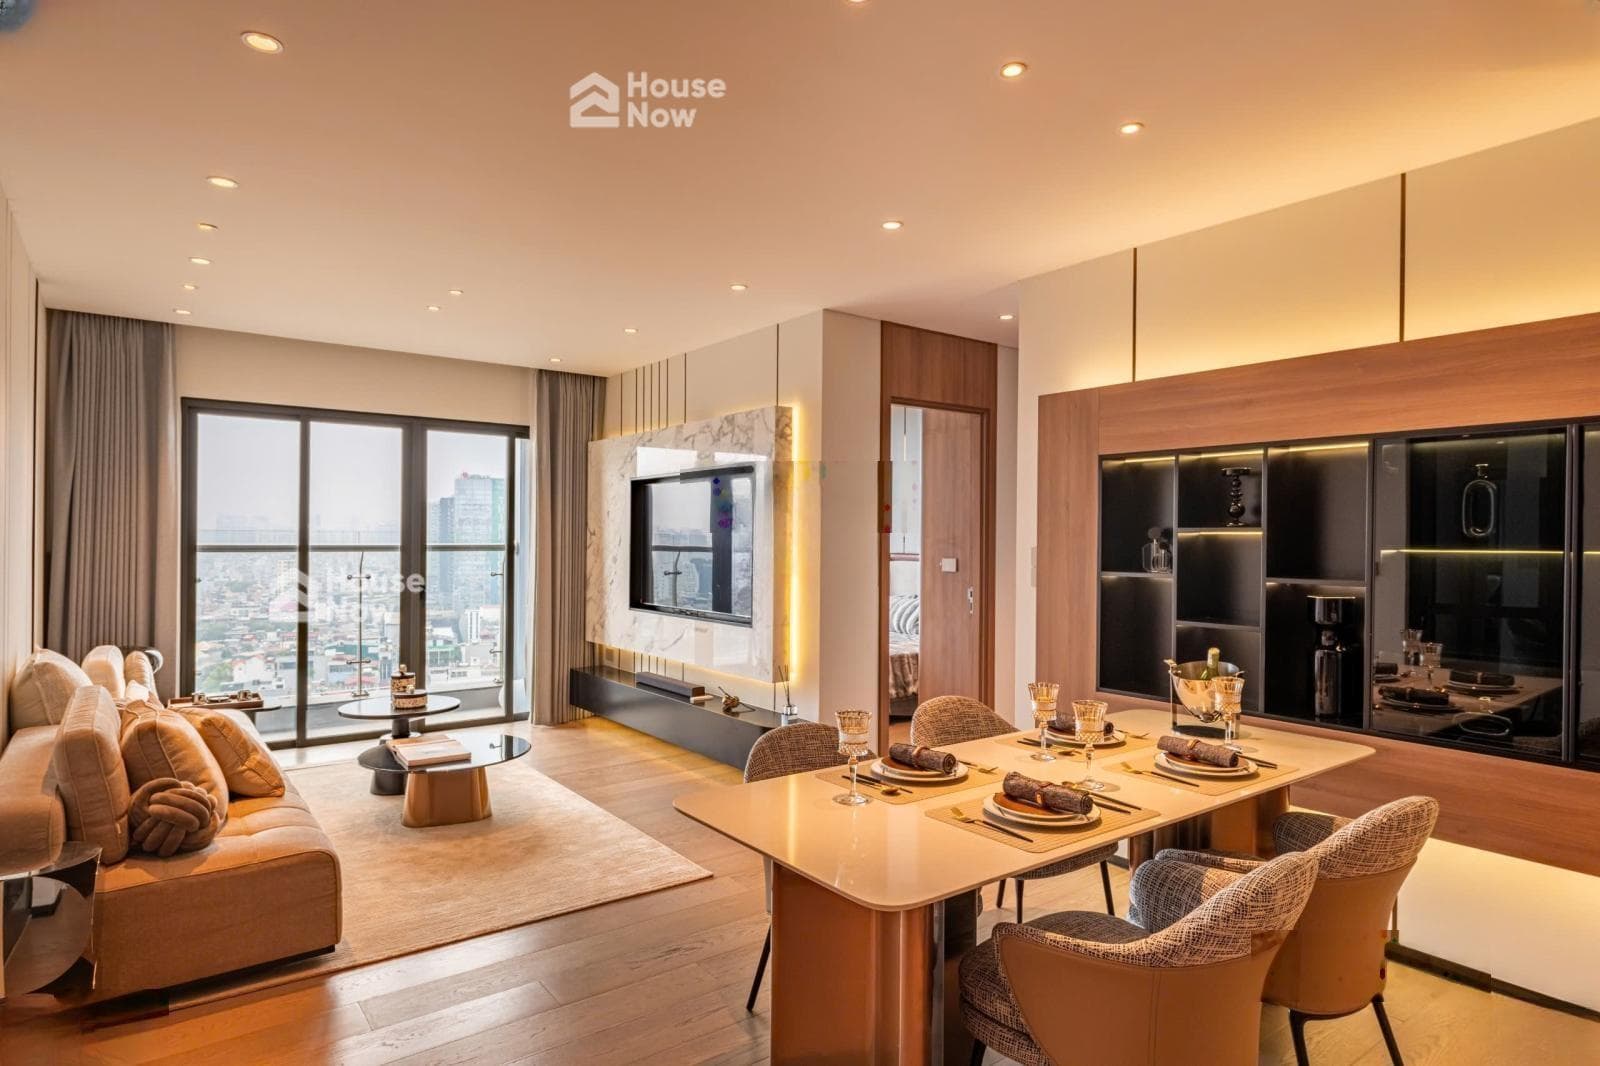
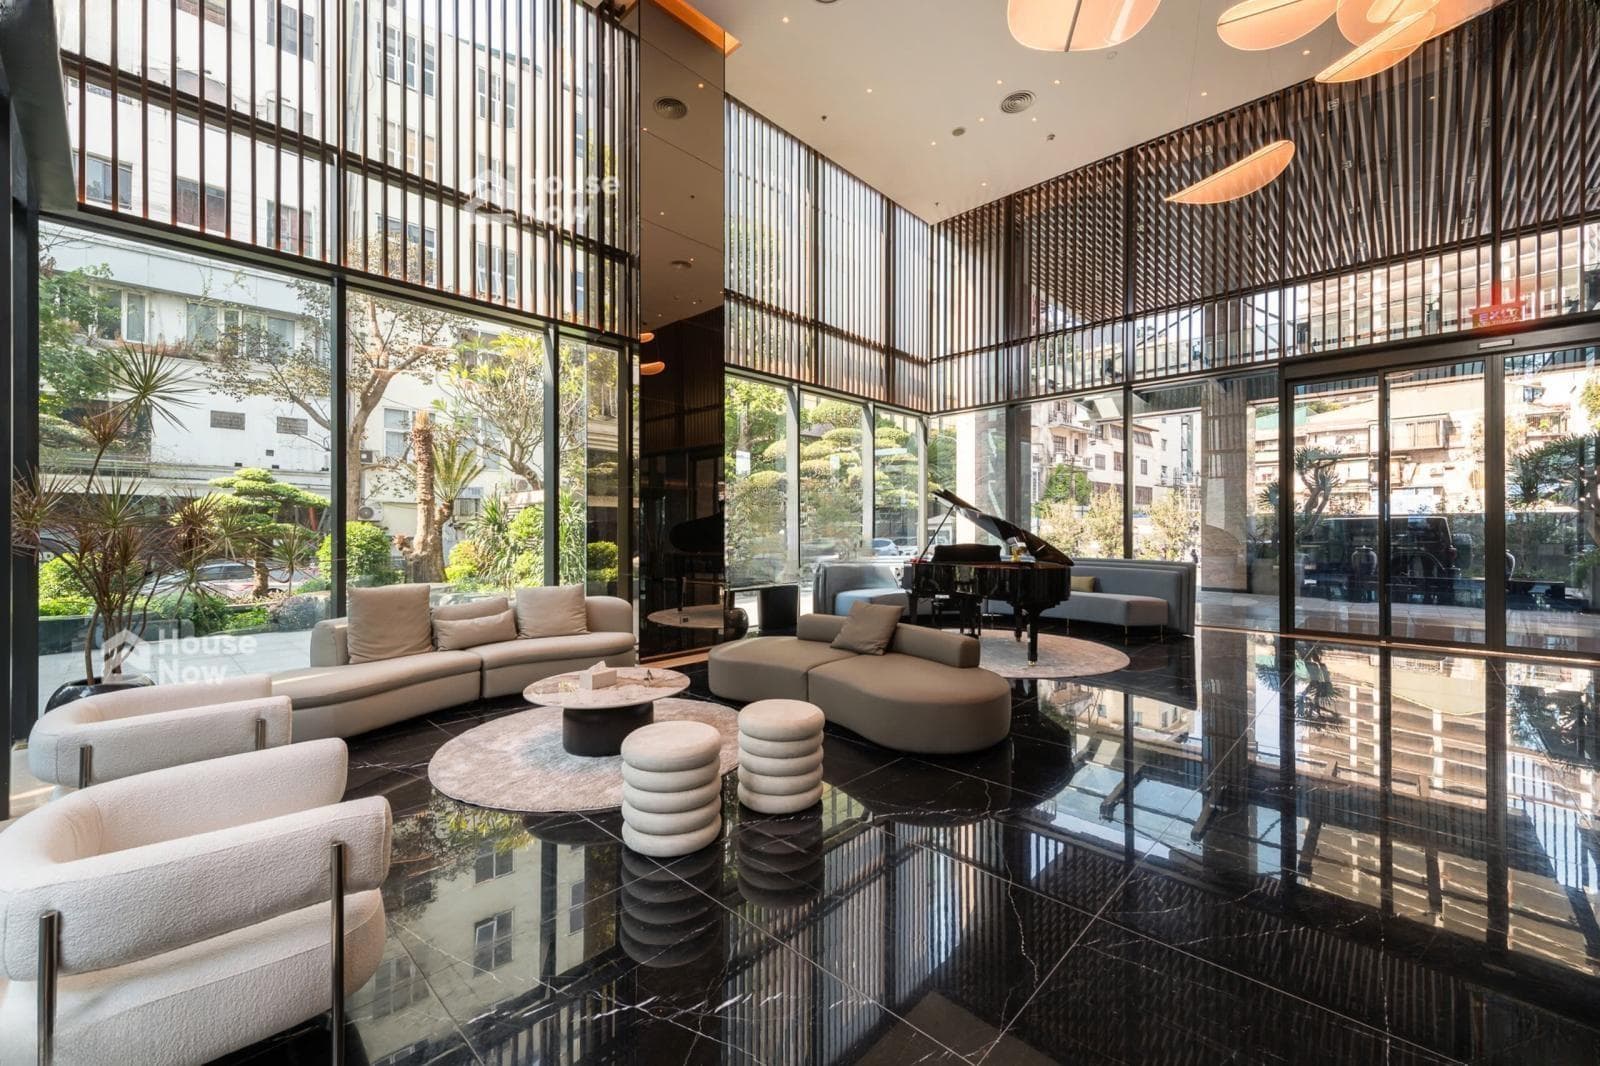
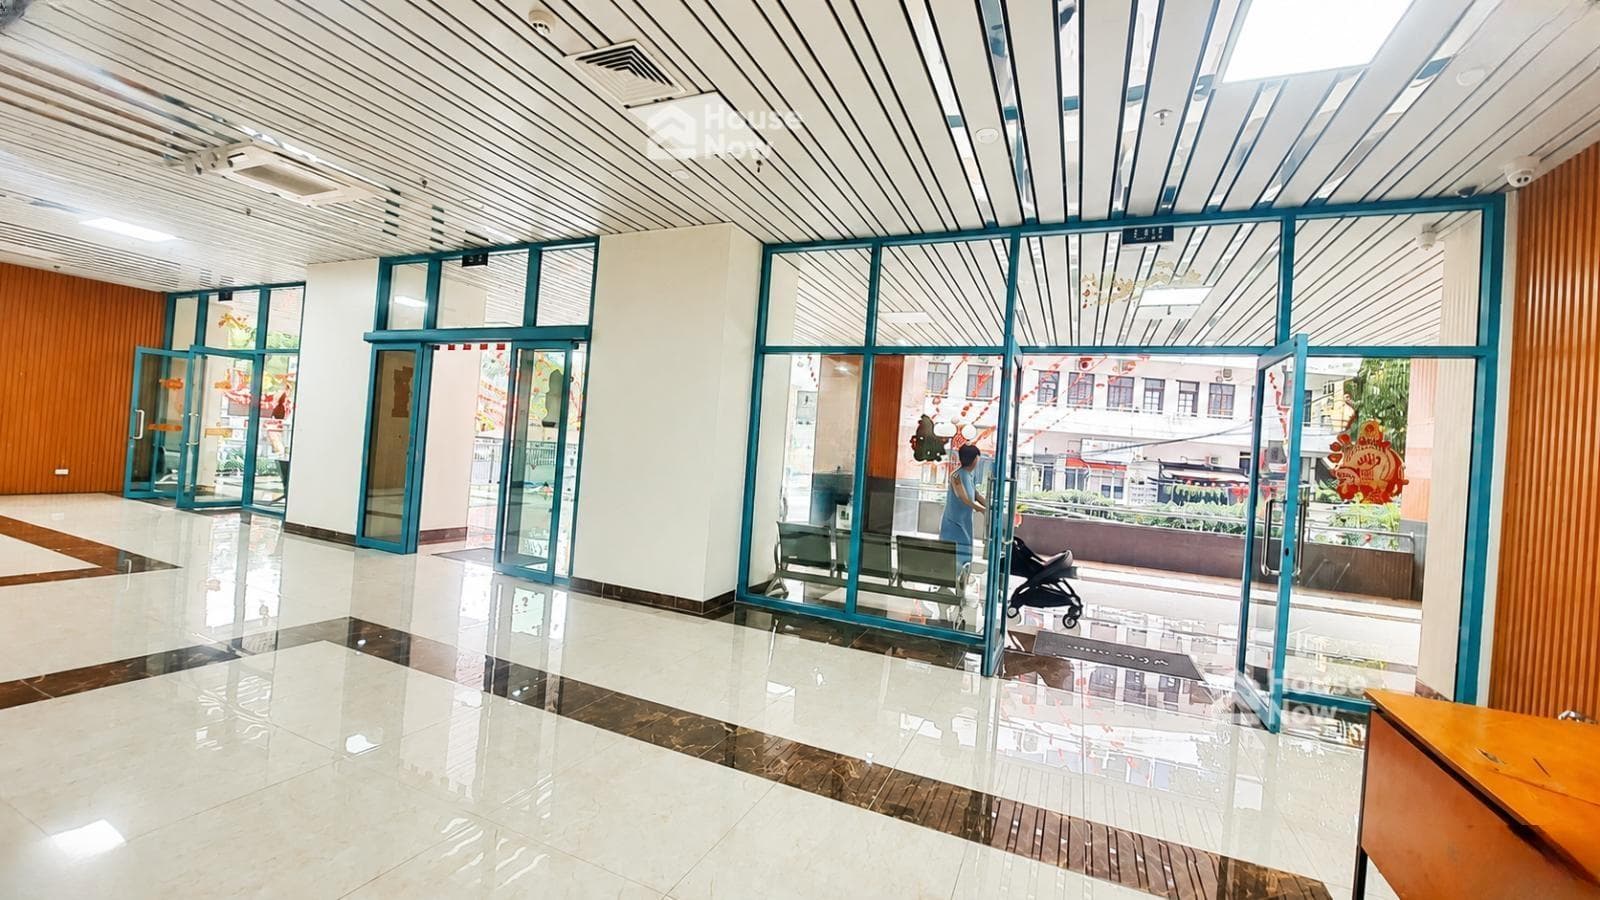
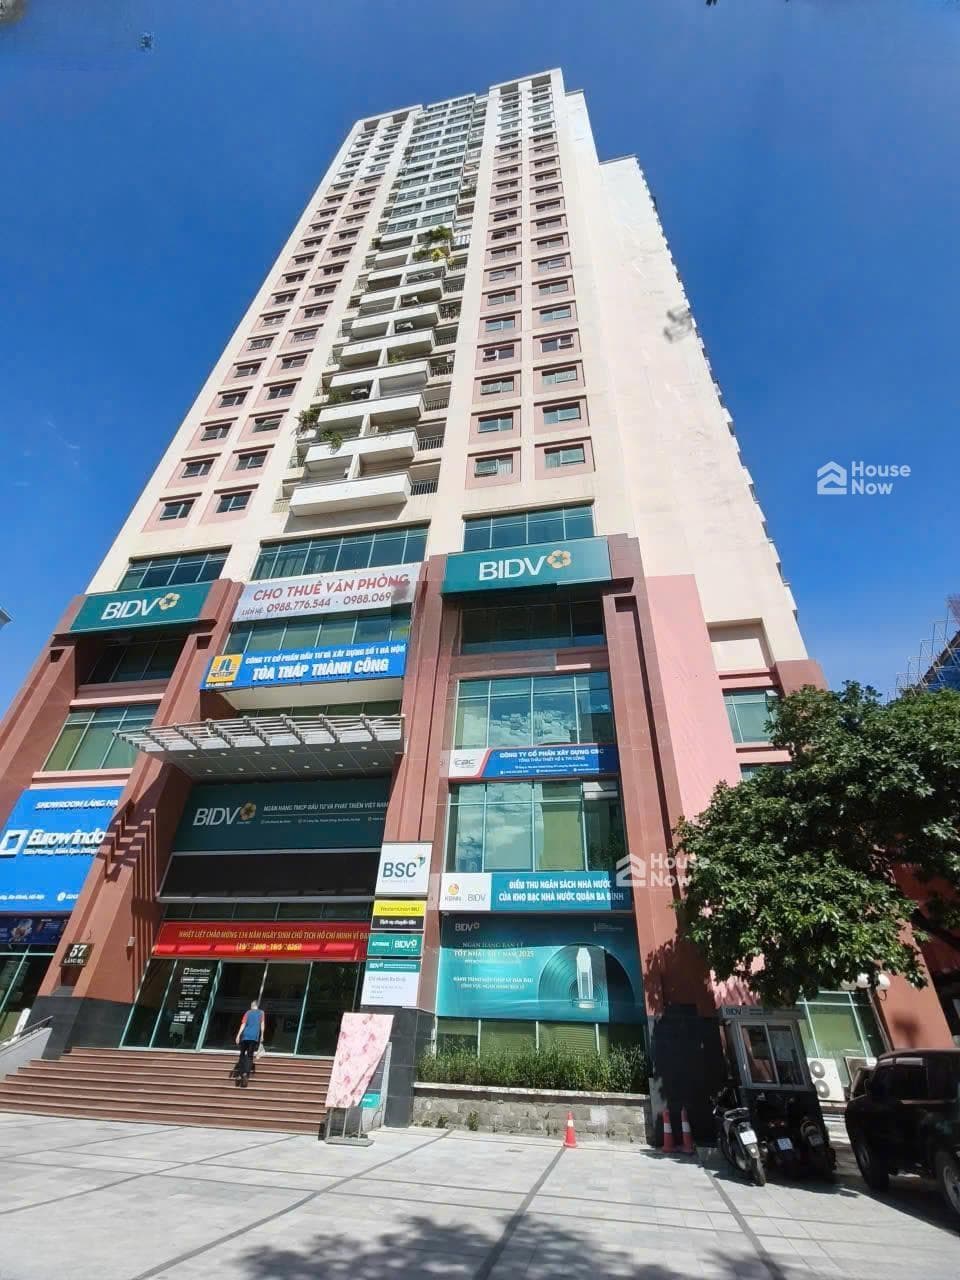
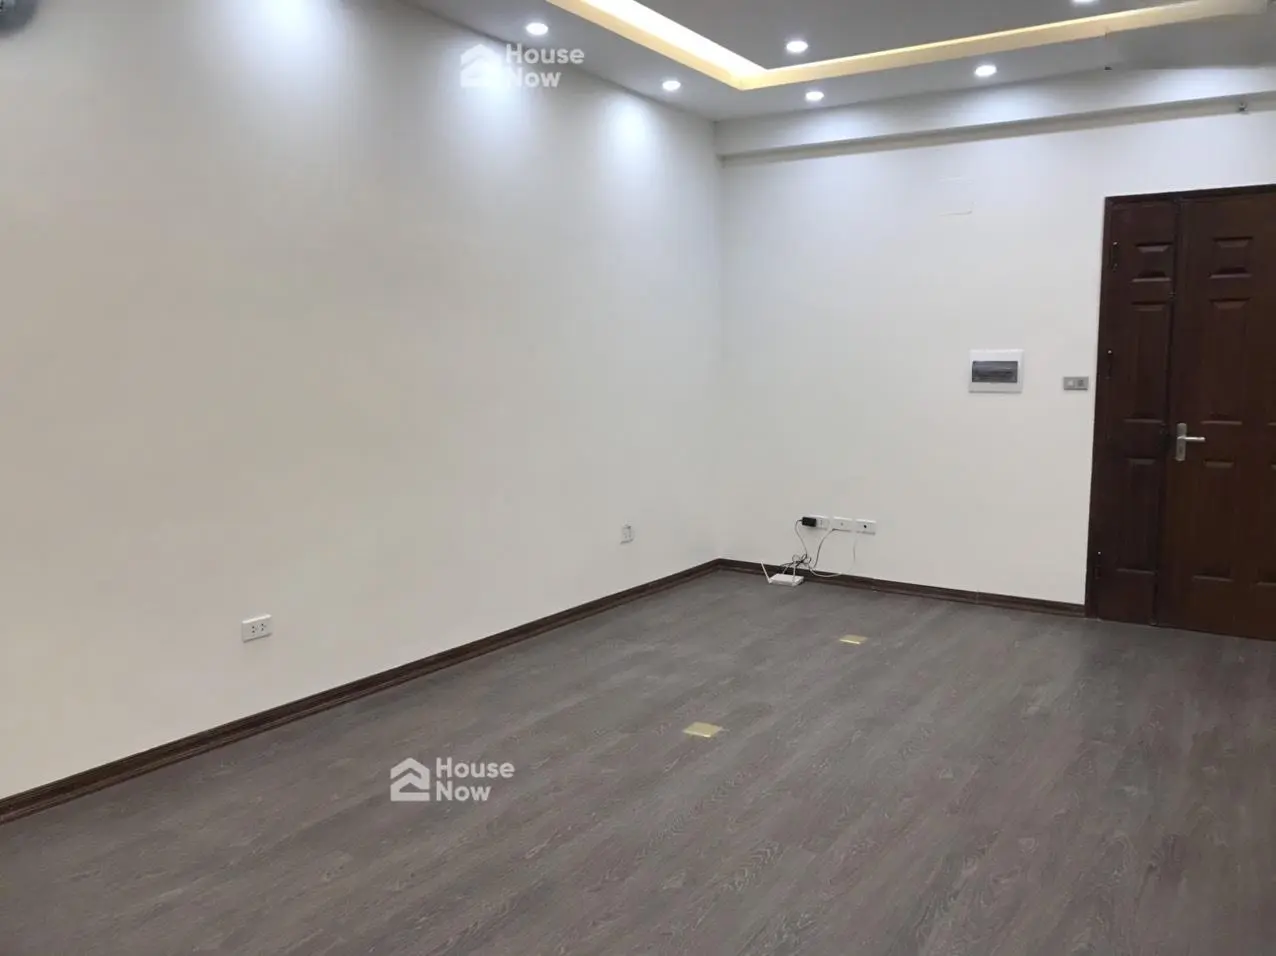
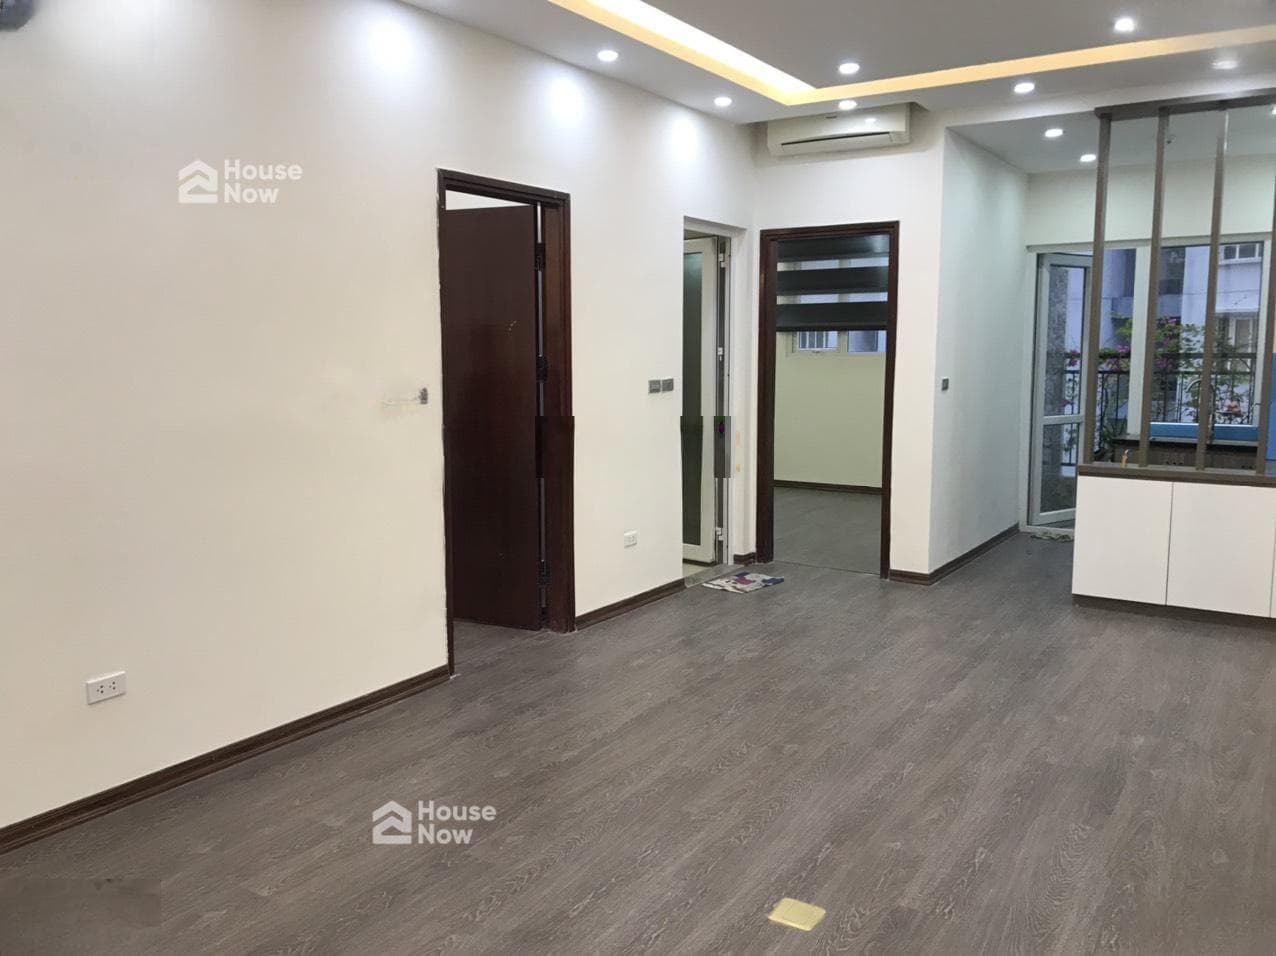
Căn hộ The Nelson Private Residence (Luxury Nelson) 2 PN, 87 m²
Ba Đình, Hà Nội
Tin đăng chất lượng
Lãi suất vay mua nhà sau thời gian ưu đãi có thể tăng lên 13 - 15%/năm, trong khi mặt bằng giá bất động sản vẫn ở mức cao, tạo thêm áp lực cho cả người mua lẫn doanh nghiệp. Các chuyên gia nhận định thị trường đang bước vào giai đoạn chuyển tiếp, đòi hỏi sự thay đổi trong cách huy động và phân bổ nguồn vốn.
Theo nhận định của TS Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), thị trường bất động sản đang đối diện với nhiều thách thức về chi phí vốn dù các chỉ số kinh tế vĩ mô ghi nhận tín hiệu tích cực. Tại nhiều ngân hàng, lãi suất cho vay mua nhà trong thời gian ưu đãi phổ biến ở mức 8,5 - 11%/năm. Sau khi hết ưu đãi, lãi suất thả nổi có thể lên tới 13 - 15%/năm tùy từng tổ chức tín dụng. Mức lãi này khiến bài toán tài chính của người mua nhà trở nên thận trọng hơn, đặc biệt với những người sử dụng đòn bẩy vay vốn lớn và có thu nhập chưa ổn định.
Chi phí vay tăng cũng tác động trực tiếp đến sức mua và tốc độ hấp thụ bất động sản. Khi khoản trả nợ hằng tháng chiếm tỷ trọng lớn hơn trong thu nhập, người mua có xu hướng kéo dài thời gian cân nhắc, điều chỉnh ngân sách hoặc chuyển sang những sản phẩm có giá trị phù hợp hơn. Với doanh nghiệp, việc phụ thuộc nhiều vào vốn vay và tốc độ bán hàng nhanh có thể làm gia tăng rủi ro khi thị trường biến động. Nếu dòng tiền bán hàng không đáp ứng tiến độ thanh toán nợ và chi phí triển khai dự án, áp lực tài chính sẽ tiếp tục tích tụ.
Lãi suất vay mua nhà sau thời gian ưu đãi có thể lên tới 13 - 15%/năm, tạo thêm áp lực lên khả năng chi trả của người mua
Ở góc độ tín dụng, TS Cấn Văn Lực, Chuyên gia Kinh tế trưởng Ngân hàng BIDV, cho biết tín dụng bất động sản trong 8 tháng đầu năm 2026 tăng khoảng 9,5%, tương đương mức tăng tín dụng toàn nền kinh tế khoảng 10%. Dự kiến cả năm, tín dụng bất động sản có thể tăng khoảng 15%. Đáng chú ý, dòng vốn đang tập trung nhiều hơn vào hoạt động kinh doanh và đầu tư phát triển dự án. Điều này cho thấy tín dụng vẫn là nguồn lực quan trọng của thị trường, nhưng việc tiếp cận vốn sẽ ngày càng phụ thuộc vào năng lực tài chính, tính pháp lý, phương án kinh doanh và khả năng trả nợ của từng doanh nghiệp.
Bên cạnh tín dụng ngân hàng, trái phiếu doanh nghiệp đang có dấu hiệu phục hồi về quy mô phát hành. Trong 10 tháng đầu năm 2026, tổng giá trị phát hành trái phiếu doanh nghiệp đã vượt mức 150.000 tỷ đồng của cả năm trước, trong đó nhóm bất động sản chiếm khoảng 36%. Tuy nhiên, quy mô toàn thị trường vẫn quanh mức 480.000 tỷ đồng, cho thấy kênh huy động vốn này chưa thực sự bứt phá. Áp lực đáo hạn trái phiếu cũng chưa biến mất khi doanh nghiệp vẫn phải xử lý nghĩa vụ thanh toán hàng trăm nghìn tỷ đồng mỗi năm. Sau giai đoạn khó khăn, việc tiếp tục phụ thuộc vào giãn, hoãn nợ không còn là phương án bền vững; doanh nghiệp cần tạo dòng tiền thực từ hoạt động kinh doanh, tiêu thụ sản phẩm và thu hồi vốn.
Thực tế cho thấy, tài chính bất động sản không chỉ giới hạn trong tín dụng ngân hàng hay trái phiếu doanh nghiệp. Theo TS Cấn Văn Lực, thị trường còn có thể huy động nguồn lực từ quỹ đầu tư, vốn đầu tư trực tiếp nước ngoài (FDI), thị trường chứng khoán và hoạt động mua bán, sáp nhập (M&A). Việc phát triển đồng thời nhiều kênh vốn sẽ giúp doanh nghiệp giảm sự phụ thuộc vào một nguồn tài chính duy nhất, đồng thời mở rộng khả năng tiếp cận nguồn vốn trung và dài hạn. Tuy nhiên, mỗi kênh đều có điều kiện huy động, chi phí và yêu cầu minh bạch riêng, đòi hỏi doanh nghiệp phải xây dựng chiến lược tài chính phù hợp.
Sự phân hóa trên thị trường chứng khoán cũng phản ánh khoảng cách ngày càng rõ về năng lực giữa các doanh nghiệp. Theo số liệu được chia sẻ tại diễn đàn, cổ phiếu bất động sản tăng khoảng 28%, trong khi nhóm xây dựng tăng gần 40%. Dù vậy, mức tăng của nhóm ngành không đồng nghĩa mọi doanh nghiệp đều có khả năng huy động vốn thuận lợi. Những đơn vị sở hữu tiềm lực tài chính, năng lực triển khai dự án và nền tảng hoạt động tốt có lợi thế hơn trong việc thu hút sự quan tâm của nhà đầu tư. Ngược lại, doanh nghiệp quy mô vừa và nhỏ vẫn phải đối diện với áp lực về vốn, thanh khoản và nghĩa vụ tài chính.
Đa dạng hóa kênh huy động vốn và cơ cấu lại sản phẩm là những yêu cầu quan trọng đối với doanh nghiệp bất động sản trong chu kỳ mới
Cùng với việc đa dạng hóa nguồn vốn, tái cấu trúc danh mục sản phẩm cũng là yêu cầu quan trọng để doanh nghiệp thích ứng với sức mua thực tế. Khi lãi suất vay mua nhà tăng và giá bất động sản vẫn ở mức cao, những sản phẩm vượt quá khả năng chi trả của phần lớn khách hàng có thể gặp khó khăn trong tiêu thụ. Doanh nghiệp cần cân đối lại cơ cấu sản phẩm, chú trọng phân khúc đáp ứng nhu cầu ở thực, mức giá hợp lý và có khả năng khai thác rõ ràng. Trong trường hợp áp lực dòng tiền lớn, việc điều chỉnh chính sách giá, đẩy nhanh tiến độ bán hàng và thu hồi vốn cũng có thể trở thành giải pháp cần thiết để bảo đảm nghĩa vụ tài chính.
Ngoài yếu tố vốn và sản phẩm, công nghệ cũng được nhìn nhận là một trong những công cụ nâng cao hiệu quả vận hành thị trường. Trí tuệ nhân tạo (AI) và các nền tảng công nghệ có thể hỗ trợ giải quyết bài toán thông tin, giao dịch cho người mua, người bán và chủ đầu tư. Song song với đó, chính sách thuế đối với bất động sản bỏ hoang, chậm đưa vào sử dụng cũng được đặt ra như một giải pháp thúc đẩy khai thác hiệu quả nguồn lực đất đai. Các chính sách này cần có lộ trình và bảo đảm tính công khai, minh bạch để tạo sự đồng thuận khi triển khai.
Nhìn chung, mặt bằng lãi suất cao không chỉ làm thay đổi quyết định vay mua nhà mà còn đặt ra yêu cầu tái cấu trúc toàn diện đối với thị trường bất động sản. Trong chu kỳ mới, lợi thế sẽ không chỉ thuộc về doanh nghiệp có khả năng huy động vốn lớn, mà còn phụ thuộc vào cách quản trị dòng tiền, kiểm soát nghĩa vụ nợ và lựa chọn sản phẩm phù hợp với nhu cầu thực. Việc phát triển đa dạng kênh huy động vốn, nâng cao tính minh bạch và giảm phụ thuộc vào đòn bẩy tài chính sẽ là những yếu tố quan trọng giúp thị trường vận hành ổn định hơn.

Công ty Cổ phần HouseNow, giấy phép ĐKKD/MST số 0110349749